
半世紀の常識を変えるデジタルバンク戦略の衝撃!スマホで入出金へ
-
三菱UFJフィナンシャル・グループによる国内初「キャッシュカード全廃」の動向
-
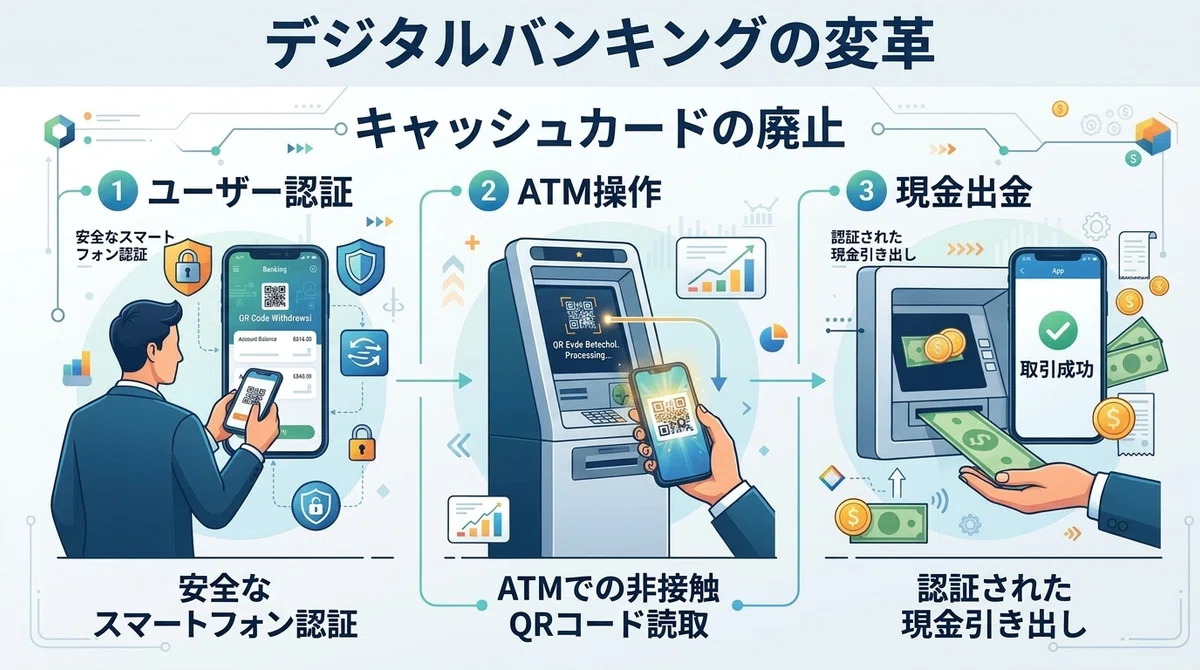
三菱UFJ銀行は、2027年1〜3月に開業する店舗を持たないデジタルバンク「三菱UFJエムット銀行」において、大手銀行系で初となるキャッシュカードの全廃を決定しました。
-
預金の出し入れはスマホアプリからのQRコードを用いて行われ、セブン銀行(約2万8000台)およびファミリーマートのATM(約1万6000台)で順次利用可能になる予定です。
-
-
多段階認証によるセキュリティの抜本的な強化
-
近年、人工知能(AI)の進化に伴うサイバー攻撃や個人情報を狙うフィッシング詐欺が急増しており、暗証番号のみで現金を引き出せる従来のキャッシュカードの安全性が問われています。
-
新銀行では「①スマホのパスコード」「②アプリへのログイン」「③口座の暗証番号」という複数の認証を必須化し、さらにウェブサイト(パソコン等)からのログインも不可とすることで、不正出金を強力に防ぎます。
-
-
デジタルバンクならではのコスト削減と高金利・高頻度還元
-
半世紀続いたキャッシュカードと通帳レスの仕組みによるコスト削減分を原資として、普通預金金利を0.5%(取引状況に応じてさらに上昇)に設定し、通常は半年に1回の利息支払いを国内行初となる「毎日受け取り」に変更します。
-
日銀の利上げや企業の資金需要の高まりを背景に、預金の獲得競争が激化する中、先進的なデジタルサービスによる顧客囲い込みを図ります。
-
☆「私がこの記事に注目した3つのチェックポイント」
-
なぜこの記事を選んだのか
-
ニュースの核心は、国内最大の金融グループである三菱UFJが「キャッシュカードの全廃」という半世紀ぶりの大転換に踏み切り、セキュリティとデジタル化を徹底する点にあります。特定の個別銘柄の売買を推奨するものではなく、金融業界全体の構造変化やデジタルシフトが企業の収益性や顧客体験に与える中長期的な影響を読み解く好例としてこの記事を選定しました。
-
-
【ポイント1】市場構造の変化と業績へのインパクト
-
AIの進化やサイバー犯罪の巧妙化に伴い、金融機関に求められる安全対策のハードルは急速に高まっています。スマホ完結型の認証モデルや店舗を持たないデジタルバンクへの移行は、維持コスト(ATMやカード発行・管理コスト)の大幅な削減を可能にする一方、浮いたコストを「高金利」や「毎日利息受取」といった顧客への還元に回すことで、金利上昇局面における預金獲得競争の強力な差別化武器になるという構造変化を映し出しています。
-
-
【ポイント2】企業の競争優位性と参入障壁(モート)
-
セブン銀行が開発した基盤技術を活用し、コンビニ等の既存インフラ(セブン銀行やファミマのATM)を巧みにアライアンス先として組み込むことで、自前の物理ATM網を持たずとも全国規模の利便性を確保しています。単なる自前主義にこだわらず、外部プラットフォームとの強力な連携によって高い利便性とセキュリティを両立させる点が、同社の持続的な競争優位性(モート)を形作っています。
-
-
【ポイント3】周辺産業や関連サプライチェーンへの波及効果
-
キャッシュカードの全廃やスマホアプリによるQRコード決済・出金システムの普及は、ATM関連ハードウェア、認証セキュリティソリューション、スマートフォン向けアプリケーション開発、さらにはコンビニエンスストア等のインフラ活用ビジネスに至るまで、幅広い周辺産業のデジタル投資や協業モデルを加速させる波及効果を持っています。
-
☆まとめ
半世紀にわたり日本の預金文化を支えてきた「キャッシュカード」が、いよいよ歴史的な転換期を迎えています。三菱UFJフィナンシャル・グループの新銀行によるカード全廃の動きは、単なる利便性の追求にとどまらず、急増するサイバー犯罪やフィッシング詐欺から顧客の資産を守るための必然的なセキュリティ進化と言えます。特筆すべきは、デジタル化によるコスト削減分を「高金利」や「日々の利息受け取り」として顧客に還元する新しい収益・サービスモデルです。金利のある世界への移行が進む中、金融機関のデジタル戦略やアライアンスのあり方は、今後の業界地図を大きく塗り替える重要な投資視点となると思います。
【免責事項】 本記事は、公開された報道情報やデータを基に、筆者個人の市場分析や考察の視点を整理したものであり、特定銘柄の売買推奨や投資勧誘を目的としたものではありません。投資に関する最終的な判断は、ご自身の責任と判断において行われますようお願いいたします。

コメント